茶饮内卷陷入品类竞赛,小罐茶用场景逻辑重写增长公式
2026-09-18 15:46:07 来源:科智网


这个夏天,茶饮品牌的菜单上多了冰淇淋这一类新面孔。据统计,仅2026年以来,就有多个茶饮品牌集中推出超过30款冰品。而这只是冰山一角。过去几年,咖啡、烘焙、零食、早餐、瓶装饮料乃至独立店型,陆续被纳入茶饮公司的经营版图。品牌们希望通过已有的门店、会员和供应链,覆盖更多消费时段,提高门店利用率和客单价。
但跨品类的热情背后,一个更本质的问题正在浮现——消费者真正需要的,究竟是更多的产品,还是更贴切的消费场景?
增量放缓,跨品类难以“一招鲜”
茶饮品牌寻找第二增长曲线的紧迫感,源于行业增速的显著回落。红餐产业研究院数据显示,2025年全国茶饮市场规模预计达1870亿元,同比增长6.4%;而2023年,这一增速还高达19.3%。市场仍在扩张,但仅靠开店、高频上新和流量联名获取增量的边际效应正在递减。
跨品类扩张也伴随着隐性门槛。以咖啡为例,古茗官网显示,加盟商开一家标准店需23万元以上的首年启动金,咖啡机单独需要约8万元,新加盟店还需老板和两名店员通过约20天的培训周期。每跨入一个新品类,背后都是一套设备、人员和运营体系的重新搭建。
奈雪的财报数据也说明了这一点:2025年瓶装饮料业务的员工成本占收入28.5%,高于直营门店业务的22.1%;材料成本占比同样高于主要业务。瓶装饮料看似比现制茶饮更标准化,但规模未达临界点前,反而可能拉高整体成本。
品类是供给,场景才是需求
跨品类与拓场景,是两条不同的增长逻辑。前者围绕“企业还能生产什么”展开,后者则是不断追问“消费者为什么多产生一次购买”。小罐茶提供了另一种解题思路:不离开茶,而是不断改变茶进入现代生活的方式。
品牌创立之初,解决的是传统茶消费中的选择难题。中国茶品类复杂、产区众多,普通消费者难以判断品质和价格,也未必掌握冲泡技巧。通过统一规格、一罐一泡的标准化表达,小罐茶降低了买茶、泡茶和送茶的决策成本。
但这类产品更适合礼赠和商务招待场景——高客单、低频次。而要继续增长,必须让茶从节日礼盒和会客桌,进入消费者更高频的日常。
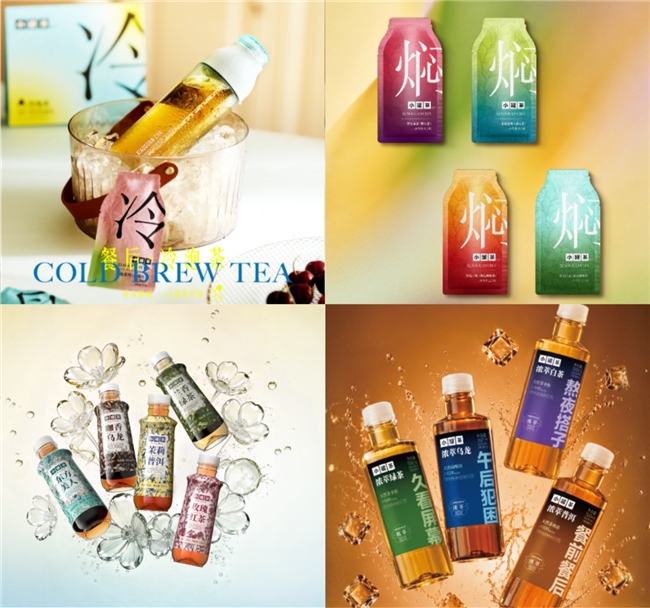
2025年,小罐茶推出瓶装“高香无糖茶”,正式进入快消饮品领域;2026年初,又推出浓萃无糖茶系列。从原叶茶到瓶装即饮茶,变化的是产品形态和消费渠道,调用的始终是茶叶原料、萃取工艺、风味研发和品质控制等核心能力。
浓萃系列的产品逻辑尤其值得关注。四款产品分别对应“餐前餐后”“午后犯困”“熬夜搭子”和“久看屏幕”四种高频生活场景,由普洱、乌龙、白茶和绿茶分别承接。传统茶企通常先告诉消费者这是什么茶、产自哪里;浓萃系列则反过来——先告诉消费者什么时候喝,再告诉消费者喝什么茶。
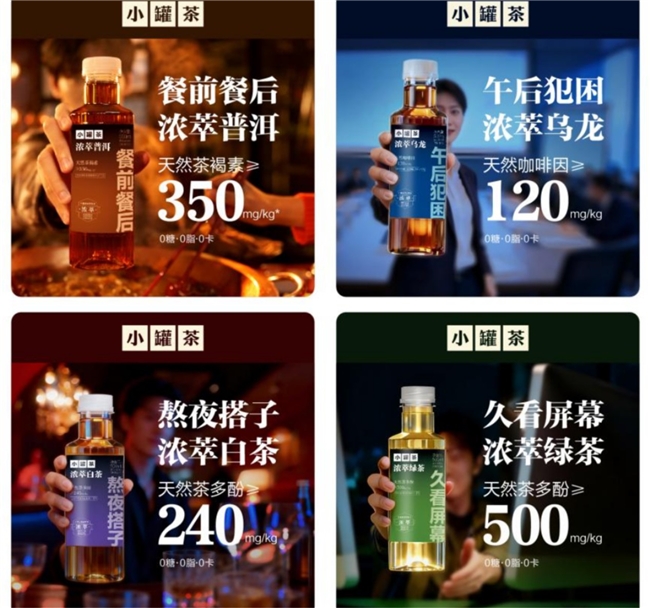
这不仅是包装语言的变化,更是产品逻辑的深层转变。对大量缺乏茶知识的消费者而言,“普洱”“乌龙”等品类名称并不能自动转化为购买理由;“餐前餐后”“午后犯困”等表达,反而更容易把专业茶知识翻译成可快速理解的购买决策。
小罐茶创始人杜国楹在今年4月的采访中提到,创业初期靠直觉快速切入市场,属于“语文题”阶段;成熟阶段做商业更像解“数学题”,需要理性追求效率。浓萃系列对消费场景的精准拆解,正是“数学题”思维的体现。
事实上,早在2019年至2020年,小罐茶就曾内部试水原叶奶茶,但最终选择终止。杜国楹表示,奶茶本质是餐饮逻辑,讲究门店运营与服务,那不是小罐茶的擅长。他的判断很清晰——小罐茶的核心能力在于做品牌、做标准化大单品,而瓶装茶恰恰与这一优势一脉相承。
目前,小罐茶已在全国拥有超过2000家门店。产品价格带持续拓宽:既有单包数元、适合办公通勤的焖泡茶和冷泡茶,也有百元左右的生活礼和千元级的商务礼。多元产品矩阵的底层逻辑始终一致——围绕不同场景下的真实需求,降低选茶、泡茶和喝茶的门槛。
在行业增长放缓、热门品类日益拥挤的背景下,相比脱离自身能力追逐风口,沿着核心能力持续做深消费场景,才更有可能形成长期、可持续的增量。对进入存量竞争的茶饮行业而言,真正的第二增长曲线未必藏在第一杯茶之外,也可能藏在消费者尚未被满足的下一次喝茶里。
【广告】免责声明:本文仅代表作者个人观点,与本网无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。