秋冬暖饮的下一站,不是“更热”,而是“更专属”
2026-11-13 12:38:04 来源:中国食品新闻网


每年秋冬,饮品行业都会经历一轮相似的循环:天气转凉,热饮回归,品牌上新,销量冲刺。但2026年的秋冬暖饮赛道,正在发生一个不太一样的变化——热的定义没有变,但“暖”的供给逻辑变了。
咖门在HOTELEX深圳展期间发布的《2026秋冬饮品趋势报告》给出了一个清晰的判断:秋冬饮品需求正从单一“厚度”转向对风味浓度、口感质感与饮用体验的综合追求,品牌升级聚焦于“厚而不腻”,提升顺滑度与适饮性。
杭州网同一时期的观察则更为具象:芋泥要超大块、板栗要糖炒、可可要三重叠加,品牌拼的不只是口味,而是“一杯装了多少”的实在感,甜品化、加料化、场景化正在把一杯奶茶变成冬季里“可以捧在手里、慢慢喝的暖意”。换言之,秋冬暖饮的竞争重心,已经从“谁有热饮”转向了“谁的暖更有内容、更有记忆点”。
这一转向背后,是消费端两个同时发生的变化。一是情绪价值正在成为暖饮的定价理由。越来越多的消费者愿意为饮品与服务所附着的情绪疗愈、社交价值等购入,一杯融入特定食材的冬季热饮,精准命中了年轻人“养生”与“甜品”的双重情绪。二是季节仪式感正在被品牌系统性地产品化。
从“秋天的第一杯奶茶”到“冬天的第一杯热饮”,消费行为早已超出解渴功能,变成一种低成本、高频率的自我犒赏与社交表达。一杯十几元的热饮,承载的是季节转换时“小确幸”式的情绪出口。
当“暖”被要求同时具备口感厚度、情绪浓度和场景辨识度,对于茶饮品牌来说,秋冬暖饮不再是一个单纯的品类需求,而是一道考验品牌产品底盘和系统能力的考题。
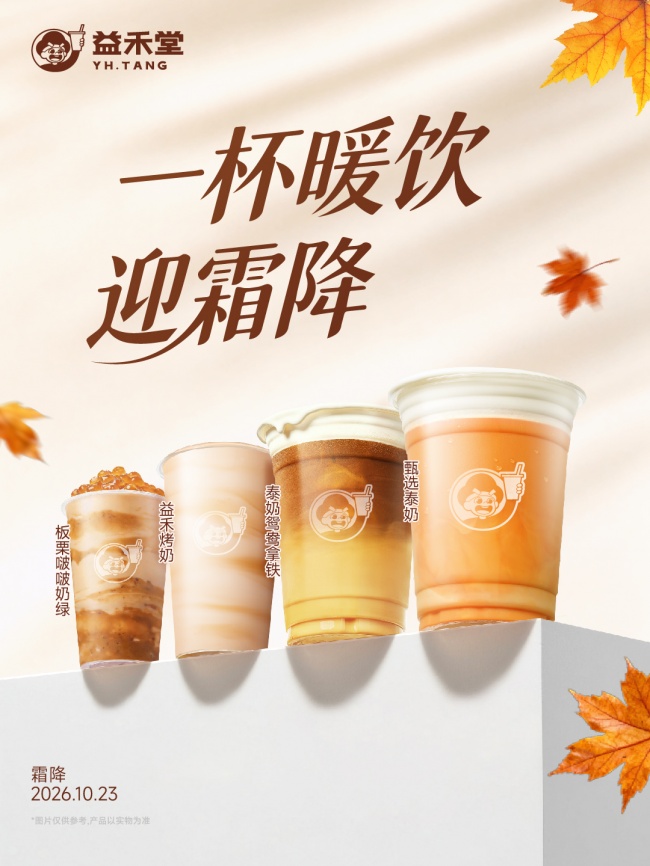
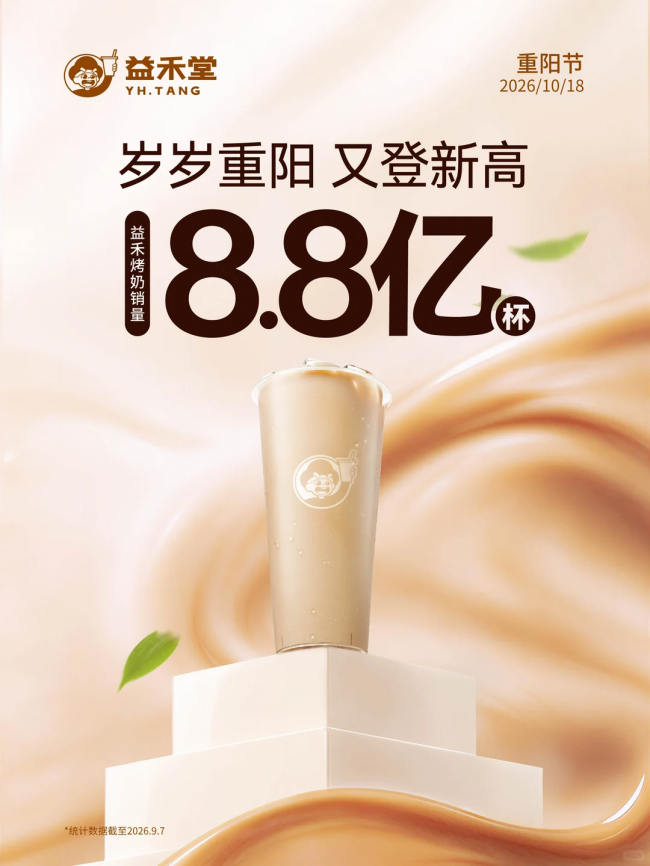
从这个角度看益禾堂的冬季产品线,会发现其恰好踩在了2026年秋冬暖饮“甜品化、厚而不腻”的趋势靶心上:益禾烤奶作为品牌十余年的招牌单品,累计销量已超8.8亿杯,独特的焦香记忆点在热饮场景中天然具备“捧在手里的踏实感”。板栗与芋泥的绵密糯感则在顺滑与厚实之间找到平衡,提供了接近甜品的满足度。
但仅有产品层面的契合,尚不足以把一个品类需求转化为品牌的专属场景。真正值得关注的是,如何在供应链和组织系统的协调下,把口味优势做成可复制的门店生意能力。
秋冬“厚”类产品的规模化难点,不在配方,而在原料的一致性。以益禾堂秋冬产品线为例,板栗的批次风味波动、芋泥的储存状态、烤奶的标准化,任何一环都不能在数千家门店的体量下出现偏差。
目前益禾堂在全国布局30个分仓,为门店划定最优配送半径,全程冷链保障物料准时到店。对于加盟商而言,这意味着秋冬旺季不必在“备多了损耗”和“备少了断货”之间反复权衡,暖饮的“厚”有了后端确定性作为前提。
更关键的一层在于,冬季暖饮的销售窗口天然偏窄,品类热度集中在几个月内释放,门店如果只靠一两支单品承接整个旺季,风险敞口是显而易见的。益禾堂的打法是将冬季产品线嵌入更宽的时段与品类结构之中:烤奶守住经典热饮的基本盘,板栗和芋泥系列承担秋冬风味创新的角色,咖啡与零食则把门店的有效经营时间从下午晚间向早晨和全天延伸。
这种“季节有代表、全年有底盘”的结构,使得暖饮场景不是孤立的季节性销售,而是品牌全时段消费生态中的一个高浓度节点。对加盟门店来说,秋冬暖饮带来的客流和口碑,可以在旺季之后继续沉淀到其他品类上,而不是随气温回升一同归零。
回到开篇的问题:秋冬暖饮专属感的来源,从来不是一句“适合冬天喝”的文案,而是当消费者想到“浓、暖、扎实”时,脑海中出现的那一杯——有稳定的风味、可预期的品质,以及一个不用犹豫的价格理由。
益禾堂在烤奶上的时间积累、在板栗和芋泥上的风味理解,以及在供应链和全时段经营上的系统铺垫,共同构成了一个不太显眼但很难被短期复制的答案:秋冬暖饮真正的落点,比的是谁把“暖”做成了赋能门店的日常。
【广告】免责声明:本内容为广告,相关素材由广告主提供,本文仅代表作者个人观点,与本网无关。本网发布目的在于传递更多信息,并不代表本网赞同其观点和对其真实性负责,广告内容仅供读者参考,请自行核实相关内容。