公立医院扩围,私立机构收缩 医美市场洗牌?
2026-09-18 11:41:04 来源:舜网-济南时报


随着国家政策的推动、人们对自身要求提升和生活水平的提高,近年来医美消费需求持续释放,越来越多的求美者走进医美机构。2023年5月,济南市中心医院将烧伤、整形、皮肤三个科室整合,正式成立医学美容中心。三年间,中心从无到有,仅是医美门诊日均接诊已达100人次,周末和节假日约200人次。单家医院医美科室的变化,映射出整个行业的走向。据大美界调研,2025年全国共有203家公立医院开设医美相关科室,2023年这一数字为47家;《2025医美行业白皮书》显示,2025年医美市场规模接近3700亿元。市场在扩容,公立也在“扩围”。与此同时,私立医美医疗机构也在一片洗牌声中震荡前行。
医美业务门诊量上行的三年
2002年《医疗美容服务管理办法》施行后,“医疗美容科”正式成为一级诊疗科目。近几年,在多重因素叠加之下,公立医院重新审视医美业务,医美中心开始在公立医院“遍地开花”。
以济南市中心医院为例。2023年5月,医院正式成立医学美容中心。三年间医院的医美业务呈现出明显增长,仅皮肤科年接诊量就从原本近8万人次上升到目前的接近20万人次。其中增长最快的是轻医美——光电类和注射类项目,手术类项目同样在上行:双眼皮、眼袋、隆鼻、隆胸、抽脂,以及医院颇具优势的外伤美容缝合。
同样的情景也发生在山东省妇幼保健院。该院医疗美容与整形外科主任李周娜介绍,近三年科室门诊量、手术量整体呈逐年稳步上行的发展态势,业务曲线持续走高,增长较为突出的项目主要分为四大类:一是光电类皮肤项目,包含光子、蜂巢皮秒、射频抗衰等,受众广、复购率高,日常肤质改善、祛斑抗衰需求持续释放;二是合规微整形注射项目,以正品肉毒素、玻尿酸、水光治疗为主,患者看重公立医院药品溯源、无过度推销,复诊复购人群持续增多;三是医美修复类项目,包含外院术后并发症处理、注射后不良反应修复、光电损伤修复;四是小型整形手术,如疤痕修复、精细化小整形等,依靠公立医疗安全优势,就诊量稳步提升。
其间,业务结构的补齐无疑助力了公立医院医美科室的走强。济南市中心医院医美中心主任焦敬表示,随着三类医疗器械注册管理逐步规范、物价收费标准陆续落地,注射类项目逐步铺开,项目日趋齐全。
医美市场蛋糕整体在变大
公立医院医美盘子的扩大,是在医美市场蛋糕整体做大的背景下产生的。
皮肤松弛、皱纹、色斑,这些曾被视作自然规律的变化,正在被重新定义为可以干预的生活质量指标,抗衰需求从“小众医美”走向“大众健康管理”。与此同时,悦己消费的兴起,让医美从一次性的“大动作”转向持续性的常态管理——门诊里定期来做光电维护、注射维持的求美者越来越多,正是这种转变的缩影。
这种变化落在门诊里,是就诊人群的大众化、全龄化。李周娜介绍,31岁到50岁的中青年群体是就诊主力,收入稳定,抗衰和肤质改善需求旺盛;18岁到30岁的年轻人占比趋于平稳,消费心态更理性,“不再盲目跟风网红项目”;50岁以上的银发客群明显增多,诉求多偏向功能性改善。男性也正在成为不可忽视的客群,就诊大多以刚需改善为主,集中在脱发、疤痕修复、痘坑痘印等项目。就诊者的职业分布也更广了,公务员、教师、医护、企事业单位职工、普通家庭占比持续提高。
变化的不只是人群,还有诉求本身。从过去追求“网红同款”“夸张改变”,到现在优先看重医疗安全、产品正规、效果自然适度,拒绝过度医美。焦敬将这种变化归结为多方面因素:信息差在缩小,求美者可以通过各种渠道查到项目怎么做、哪个医生做得好;交通便利了,从济南到北京上海“就是一张高铁票的问题”;预约专家同样更便捷。选择变多了,人也更谨慎了。
私立医美机构收缩的另一面
但在“另一面”,私立医美机构的收缩也是客观存在的。天眼查数据显示,2025年注销的医美相关企业约1.2万家,较2024年同比增长50%。但焦敬并不认为,这轮私立医疗机构关门潮的根源在于客源流失。私立退潮,并非蛋糕变小,而是蛋糕的分配逻辑变了。
退潮发生在机构一侧,而非需求一侧。问题首先出在同质化。私立医美机构以中小型为主,项目高度雷同,差异只能靠价格拉开,结果利润越打越薄。获客成本却在上涨,线上平台的抽成、线下渠道的返佣一样不少,相当一部分机构忙活一年,利润大多流向了流量平台和渠道。以前以引流、以客单成单量为主的机构,随着信息差缩小,生存空间越来越小;技术提高、治疗项目增加、环境和服务改善的机构,生存力反而更强。
政策的收紧,从另一个方向压缩了中小型私立医美机构的生存空间。2025年6月,国家医保局首次从国家层面统一101项美容整形项目的名称,“面部精雕”“韩式焕颜”这类抽象名目被统一规范;2026年实施的新增值税法及其实施条例,将营利性医美机构按“生活服务”征收6%增值税。前者让定价失去模糊地带,后者直接抬高了经营成本。被淘汰的,正是技术、合规和服务竞争力不足的部分,同质化的中小机构首当其冲,而“有一些头部的私立医美医院,反而发展得还是非常好”。
公私各有所长,不必“抢蛋糕”
公立和私立医美机构,是不是简单的“抢蛋糕”竞争关系?在焦敬看来,求美者挑选医美机构,核心标准是医疗本质。
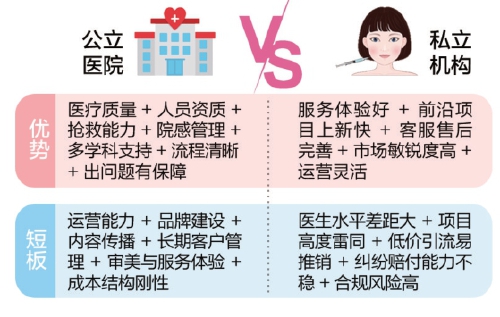
公立医院的强项,集中在医疗安全与诊疗规范。李周娜说,患者选择公立,首先基于医疗安全和专业信任,公立在医疗质量管理、人员资质、抢救能力、院感管理、并发症处理上更规范;医生具备诊断和鉴别诊断能力,会先明确诊断,再定治疗方案,而不是单纯推荐项目;设备准入、维护和使用有规范流程;收费、病历、知情同意、治疗流程清晰,出了问题也有完整的医疗体系承接。短板同样明显:运营能力不足,品牌建设、患者运营、内容传播、长期客户管理不及私立;审美与服务体验有差距,长期的“疾病诊疗思维”与医美强调的审美设计、沟通时间、隐私体验之间还有距离;成本结构刚性,做不了私立那种低价引流再转化的打法。
私立机构的长处在服务与运营:服务好、上新快、客服售后完善。早年,私立正是靠舒适服务、线上营销、项目套餐包装和灵活聘用多点执业医生快速扩张。但是短板也非常具体:医生水平差距大,中小机构合规风险高,常以低价引流,但营销成本高、容易推销,严重纠纷时赔付能力不稳定。
公立和私立医美机构的优劣势注定了两者之间可以差异化发展。具体到公立医院,李周娜的判断是“前景稳健,但不会爆发式增长”。在她看来,公立医院的核心护城河是公信力、急救能力和多学科支持,短板则是运营激励不足、服务灵活性欠缺。公立医院真正应该补的,是补足医美所需要的服务能力、患者管理能力和品牌传播能力,同时保留医疗安全、疾病诊疗、复杂病例处理和规范化管理方面的优势。
格局的调整,对患者而言,不合规的机构减少,就医环境更安全;对医生而言,执业更规范,技术价值回归,靠营销包装的“网红医生”逐步退场;对机构而言,公立拓展消费医疗,需要适应市场化运营,私立则必须转向医疗质量的竞争。(济南时报·新黄河客户端记者 苏珊 孙镇镇)